ประเมินราคาคอนโดทองหล่อแล้วแบงก์ตีต่ำกว่าราคาซื้อ รับมืออย่างไร
การประเมินราคาคอนโดทองหล่อโดยธนาคารมักเป็นจุดที่ทำให้ผู้ซื้อคอนโดรีเซลต้องเติมเงินสดก้อนใหญ่กว่าที่คาดไว้ตอนตกลงราคากับผู้ขาย เพราะราคาซื้อขายจริง ราคาตั้งขาย ราคาประเมินกรมธนารักษ์ และราคาประเมินหลักประกันของธนาคาร เป็นตัวเลขคนละชุดที่ทำหน้าที่ต่างกันโดยสิ้นเชิง บทความนี้อธิบายว่าทำไมห้องในตึกเก่าแถบซอยทองหล่อ 13 มักถูกธนาคารตีราคาต่ำกว่าราคาที่ตกลงซื้อขาย ส่วนต่างที่เกิดขึ้นกลายเป็นภาระเงินสดของผู้ซื้อเท่าไรในทางคำนวณ และมีทางเลือกอะไรบ้างที่ควรทำก่อนวางเงินจองซึ่งมักยึดคืนไม่ได้
สารบัญ
ราคาประเมินธนาคารคืออะไร และทำไมไม่เท่าราคาที่คุณตกลงซื้อ
เวลาซื้อคอนโดรีเซลสักห้องในทองหล่อ คุณกำลังเจอกับตัวเลขหลายตัวที่หน้าตาคล้ายกันแต่ทำหน้าที่คนละอย่าง ตัวแรกคือ ราคาซื้อขายจริง ที่คุณกับผู้ขายตกลงกันและเขียนในสัญญา ตัวที่สองคือราคาตั้งขายที่ติดประกาศไว้ ซึ่งมักสูงกว่าราคาที่ปิดจริงเสมอ ตัวที่สามคือราคาประเมินของกรมธนารักษ์ ที่กรมที่ดินใช้คำนวณค่าธรรมเนียมโอนตอนวันโอน ณ สำนักงานที่ดิน ไม่เกี่ยวกับวงเงินกู้ และตัวที่สี่—ตัวที่สร้างปัญหาเงียบ ๆ ให้ผู้ซื้อมากที่สุด—คือราคาประเมินหลักประกันของธนาคาร
ราคาประเมินหลักประกันคือมูลค่าที่ธนาคารตีให้ห้องของคุณในฐานะ ทรัพย์ค้ำประกันเงินกู้ ไม่ใช่ในฐานะบ้านที่คุณอยากได้ ธนาคารต้องคิดเผื่อวันที่ลูกหนี้ผ่อนไม่ไหวแล้วต้องยึดมาขายทอดตลาด เขาจึงประเมินแบบระมัดระวัง โดยอ้างอิงจากราคาที่ "ซื้อขายและจดทะเบียนโอนจริง" ของห้องในตึกเดียวกันหรือตึกใกล้เคียงในช่วงที่ผ่านมา ไม่ใช่ราคาที่ใครตั้งขายไว้ สำหรับคอนโดรีเซล งานประเมินมักทำโดยทีมประเมินภายในของธนาคารเอง หรือบริษัทประเมินภายนอกที่ธนาคารขึ้นทะเบียนไว้ หัวใจที่ต้องจำมีข้อเดียว คือ วงเงินกู้จะคิดจากตัวเลขที่ "ต่ำกว่า" ระหว่างราคาซื้อขายจริงกับราคาประเมิน แล้วคูณด้วยเปอร์เซ็นต์ LTV ไม่ใช่คิดจากราคาที่คุณจ่าย
| ตัวเลข | ใครกำหนด | ใช้ทำอะไร |
|---|---|---|
| ราคาซื้อขายจริง | ผู้ซื้อกับผู้ขาย | เขียนในสัญญา เป็นยอดที่ต้องจ่ายจริง |
| ราคาตั้งขาย | ผู้ขาย | ราคาเปิดเจรจา มักสูงกว่าราคาปิดจริง |
| ราคาประเมินกรมธนารักษ์ | ภาครัฐ | คำนวณค่าธรรมเนียมโอนที่สำนักงานที่ดิน |
| ราคาประเมินหลักประกัน | ธนาคาร/บริษัทประเมิน | ตั้งเพดานวงเงินกู้ (คิดจากตัวที่ต่ำกว่า) |
ทำไมตึกเก่าย่านทองหล่อ โดยเฉพาะแถบซอย 13 มักถูกตีราคาต่ำ
ทองหล่อขายได้ราคาเพราะทำเล ไม่ใช่เพราะตัวตึก และนี่คือจุดที่ราคาประเมินกับราคาตั้งขายเริ่มแยกทางกัน ห้องราคา 10-20 ล้านบาทในตึกเก่าแถบ ซอยทองหล่อ 13 หรือตึก low-rise อายุหลายสิบปีที่แตกออกไปจากแกนหลักสุขุมวิท ซอย 55 มักถูกตีราคาต่ำกว่าที่ผู้ขายตั้งไว้ ด้วยเหตุผลที่ไม่ได้เกี่ยวกับรายได้ของคุณเลย แต่เกี่ยวกับตัวทรัพย์ล้วน ๆ
- ตัวโครงสร้างอาคารเสื่อมค่าตามอายุ แม้มูลค่าที่ดินและทำเลจะทรงหรือขึ้น ธนาคารหักค่าเสื่อมของตึกออกจากการประเมิน
- ตึก boutique ขนาดเล็กมีจำนวนห้องน้อย การซื้อขายจริงจึงเกิดนาน ๆ ครั้ง ผู้ประเมินมีข้อมูลเทียบ (comps) บางมาก และยิ่งข้อมูลน้อย ยิ่งตีแบบระมัดระวัง
- ราคาตั้งขายในย่านพรีเมียมอย่างทองหล่อมักวิ่งนำราคาจดทะเบียนโอนครั้งล่าสุดไปไกล ผู้ประเมินยึดอดีตที่เกิดขึ้นจริง ไม่ยึดความคาดหวังของตลาด
- งานรีโนเวตและของตกแต่งที่ผู้ขายบวกเข้าไปในราคา แทบไม่เพิ่มมูลค่าหลักประกันในสายตาธนาคาร เพราะถอดขายต่อไม่ได้
- เทียบกับคอนโดแบรนด์ใหม่สูง ๆ ใกล้ BTS ทองหล่อ BTS เอกมัย หรือ BTS พร้อมพงษ์ ที่มีห้องขายเวียนตลอด ผู้ประเมินมี comps เยอะ ราคาประเมินจึงเกาะติดราคาตลาดได้ใกล้กว่า
ส่วนต่างตกเป็นภาระของใคร คำนวณเงินสดที่ต้องเติมจริง
ส่วนต่างระหว่างราคาซื้อกับราคาประเมิน ไม่ได้หายไปไหน มันกลายเป็นเงินสดที่คุณต้องควักเพิ่มในวันโอน นอกเหนือจากเงินดาวน์ปกติ ลองดูตัวอย่างสมมติห้องหนึ่งแถบซอยทองหล่อ 13 ราคาตกลงซื้อ 15 ล้านบาท แต่ธนาคารประเมินหลักประกันได้ราว 13.5 ล้านบาท และปล่อยกู้ที่ 90% ของราคาประเมิน ตัวเลขทั้งหมดต่อไปนี้เป็นเพียงภาพประกอบเพื่อให้เห็นกลไก ไม่ใช่ราคาหรือเงื่อนไขจริงของธนาคารใด
- ธนาคารคิดวงเงินกู้จากตัวที่ต่ำกว่า คือราคาประเมิน 13.5 ล้าน ไม่ใช่ราคาซื้อ 15 ล้าน
- วงเงินกู้ = 90% ของ 13.5 ล้าน = 12.15 ล้านบาท
- คุณต้องหาเงินส่วนที่เหลือจากราคาซื้อจริง = 15 ล้าน − 12.15 ล้าน = 2.85 ล้านบาท เป็นเงินสด
- ถ้าเทียบกับกรณีประเมินได้เท่าราคาซื้อ (กู้ 90% ของ 15 ล้าน = 13.5 ล้าน) คุณจะเติมเงินสดแค่ 1.5 ล้าน
- ส่วนต่างที่ประเมินต่ำ 1.5 ล้าน จึงบวกเป็นภาระเงินสดเพิ่ม 1.35 ล้านบาทเต็ม ๆ บนตัวคุณ ไม่ใช่ธนาคาร
| รายการ | ประเมินเท่าราคาซื้อ | ประเมินต่ำกว่า 10% |
|---|---|---|
| ราคาประเมิน | 15 ล้าน | 13.5 ล้าน |
| วงเงินกู้ 90% | 13.5 ล้าน | 12.15 ล้าน |
| เงินสดที่ต้องเติม | 1.5 ล้าน | 2.85 ล้าน |
| เงินสดที่เพิ่มขึ้น | — | +1.35 ล้าน |
ทางเลือกก่อนวางเงินจอง ขอประเมินใหม่ ยื่นหลายธนาคาร หรือต่อรองราคา
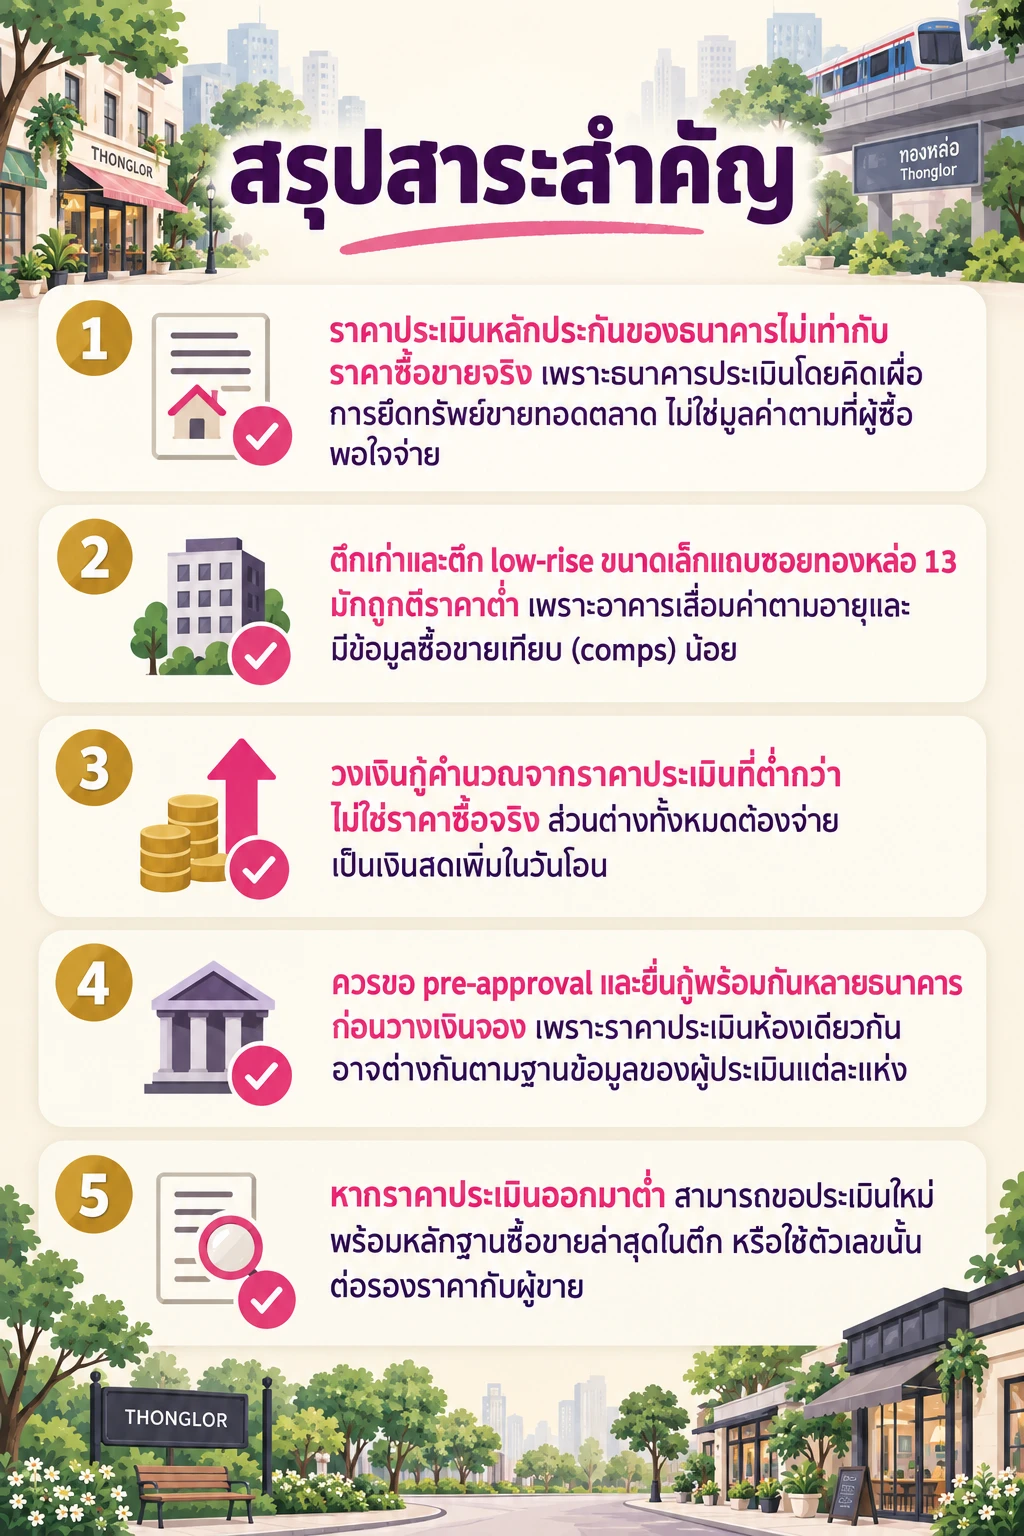
กุญแจสำคัญคือต้องรู้ตัวเลขประเมินก่อน "วางเงินจอง" ที่มักยึดคืนไม่ได้ ไม่ใช่รู้ตอนธนาคารอนุมัติแล้วซึ่งสายเกินไป ลำดับการทำงานต่อไปนี้ช่วยลดความเสี่ยงที่เงินจองจะสูญเปล่าเมื่อห้องแถบทองหล่อถูกตีราคาต่ำ
- ขอประเมินเบื้องต้นหรือ pre-approval ตั้งแต่เนิ่น ๆ ก่อนเซ็นสัญญาจะซื้อจะขาย เพื่อให้เห็นกรอบวงเงินจริงของห้องนั้น
- ยื่นกู้พร้อมกัน 2-3 ธนาคาร เพราะผู้ประเมินและฐานข้อมูล comps ของแต่ละแห่งต่างกัน ราคาประเมินห้องเดียวกันอาจไม่เท่ากัน
- เมื่อตัวเลขออกมาต่ำ ขอให้ประเมินใหม่พร้อมหลักฐานประกอบ เช่น รายการซื้อขายจริงล่าสุดในตึก และเอกสารงานรีโนเวต
- ใช้ราคาประเมินที่ต่ำเป็นเครื่องมือต่อรองราคากับผู้ขาย โดยเฉพาะตึกเก่าแถบซอยทองหล่อ 13 ที่ comps บางและผู้ขายอาจตั้งราคาสูงไว้
- ชั่งน้ำหนักว่าห้องนี้คุ้มที่จะเติมเงินสดส่วนต่างหรือไม่ เทียบกับห้องในตึกใหม่ใกล้ BTS เอกมัย ที่ประเมินเกาะราคาตลาดกว่า
ข้อดี
- ได้ห้องที่ชอบจริงในทำเลและตึกที่หาทดแทนยาก
- ถ้าซื้อถูกกว่าราคาตลาดอยู่แล้ว ส่วนต่างอาจคุ้มในระยะยาว
- ปิดดีลได้เร็ว ไม่ต้องเริ่มหาห้องใหม่
ข้อควรพิจารณา
- กระทบสภาพคล่อง ควักเงินก้อนใหญ่ที่ไม่ได้วางแผนไว้
- เท่ากับยอมรับว่าจ่ายแพงกว่ามูลค่าหลักประกันที่ตลาดกู้รับรอง
- หากขายต่อในอนาคต ผู้ซื้อรายถัดไปก็อาจเจอปัญหาประเมินต่ำแบบเดียวกัน
- เงินสดที่จมไปอาจเอาไปใช้ซื้อห้องตึกใหม่ที่กู้ได้เต็มกว่า
คำถามที่พบบ่อย
ราคาประเมินธนาคารกับราคาประเมินกรมธนารักษ์ต่างกันอย่างไร
ราคาประเมินกรมธนารักษ์ใช้คำนวณค่าธรรมเนียมโอนที่กรมที่ดินเท่านั้น ไม่เกี่ยวกับวงเงินกู้ ส่วนราคาประเมินหลักประกันของธนาคารคือมูลค่าที่ธนาคารตีให้ห้องในฐานะทรัพย์ค้ำประกันเงินกู้ ซึ่งเป็นตัวเลขที่ใช้คำนวณว่าคุณกู้ได้เท่าไหร่จริง ๆ
ทำไมคอนโดเก่าซอยทองหล่อ 13 ถึงถูกธนาคารตีราคาต่ำ
ส่วนหนึ่งเพราะตัวอาคารเสื่อมค่าตามอายุและธนาคารหักค่าเสื่อมออกจากการประเมิน อีกส่วนเพราะตึก low-rise ขนาดเล็กมีธุรกรรมซื้อขายจริงน้อย ทำให้ผู้ประเมินมีข้อมูลเทียบ (comps) จำกัดและมักตีราคาแบบระมัดระวัง
ถ้าราคาประเมินต่ำกว่าราคาซื้อ ต้องควักเงินสดเพิ่มเท่าไหร่
ส่วนต่างระหว่างราคาซื้อจริงกับยอดกู้ที่ธนาคารอนุมัติ (ซึ่งคิดจากราคาประเมิน ไม่ใช่ราคาซื้อ) จะกลายเป็นเงินสดที่คุณต้องเติมเองในวันโอน ตัวเลขจริงแตกต่างกันไปตามเปอร์เซ็นต์ที่ธนาคารปล่อยกู้และส่วนต่างราคาประเมินของห้องนั้น ควรคำนวณล่วงหน้าก่อนวางเงินจอง
ยื่นกู้หลายธนาคารพร้อมกันทำได้จริงไหม มีผลเสียอะไรหรือเปล่า
ทำได้และเป็นวิธีที่ใช้กันทั่วไปเพื่อเทียบราคาประเมินและเงื่อนไขวงเงินกู้ เพราะผู้ประเมินแต่ละธนาคารมีฐานข้อมูล comps ต่างกัน ควรตรวจสอบกับธนาคารหรือผู้เชี่ยวชาญด้านสินเชื่อถึงรายละเอียดเอกสารและผลต่อเครดิตบูโรก่อนยื่น
ควรขอประเมินราคาก่อนวางเงินจองหรือหลังเซ็นสัญญาจะซื้อจะขาย
ควรขอประเมินเบื้องต้นหรือ pre-approval ก่อนวางเงินจองที่มักยึดคืนไม่ได้ เพื่อให้เห็นกรอบวงเงินกู้จริงก่อนผูกมัดทางการเงิน การรอจนธนาคารอนุมัติเต็มรูปแบบทีหลังมักสายเกินไปหากตัวเลขประเมินออกมาต่ำกว่าที่คาด
บทสรุป
ถ้าคุณกำลังจะปิดดีลคอนโดรีเซลในตึกเก่าแถบทองหล่อ อย่าวางเงินจองก่อนรู้กรอบวงเงินกู้จริง ขอ pre-approval และยื่นกู้หลายธนาคารพร้อมกันเสมอ เพราะส่วนต่างราคาประเมินคือเงินสดที่คุณต้องควักเอง ไม่ใช่เรื่องที่ธนาคารจะช่วยแก้ให้ทีหลัง หากตัวเลขประเมินออกมาต่ำกว่าที่คิดไว้มาก ให้ใช้มันต่อรองราคากับผู้ขายหรือทบทวนว่าห้องนั้นคุ้มกับเงินสดก้อนเพิ่มที่ต้องเติมจริงหรือไม่
บทความที่เกี่ยวข้อง
ค่าโอนคอนโดทองหล่อ: รีเซล 8–20 ล้าน ใครจ่ายภาษีอะไรบ้าง
คอนโดรีเซลทองหล่อ 8–20 ล้านบาท ไม่เข้าเกณฑ์มาตรการลดค่าโอน 0.01% แล้วต้องเจอค่าใช้จ่ายอะไรบ้าง เช็กก่อนวางมัดจำ
เช่าคอนโดทองหล่อรายวันได้ไหม กฎตึกและโทษที่นิติฯ ปรับจริง
เช่าคอนโดทองหล่อรายวันเข้าข่ายทำโรงแรมเถื่อนผิด พ.ร.บ. โรงแรม มีคำพิพากษาจริง และนิติฯ ตึกทองหล่อจับได้จาก key-card
คอนโดเลี้ยงสัตว์ทองหล่อ: อ่านสัญญาเช่าให้ขาดก่อนพาน้องย้ายเข้า
เจ้าของห้องบอกว่า "เลี้ยงได้" ไม่พอ กฎนิติบุคคลต่างหากที่มีผลเหนือกว่า บทความนี้บอกว่าต้องเช็กอะไรก่อนเซ็นสัญญาเช่าคอนโดเลี้ยงสัตว์ทองหล่อ
รถติดทองหล่อ-เพชรบุรีตัดใหม่ตอนเช้า: ทางออกจริงของคนทำงานในซอยลึก
คอขวดรถติดทองหล่อ-เพชรบุรีตัดใหม่ตอนเช้าจริง ๆ อยู่ในซอย ไม่ใช่ถนนใหญ่ บทความนี้บอกวิธีแก้ทีละท่อน